不按常理出奇
关于花呗多久提示还款,多数人误以为存在绝对固定的倒计时规则,实则底层运行着一套动态风险定价与行为预判模型。系统并非机械执行统一周期,而是依据实时数据流进行弹性调度。触发提醒的核心阈值通常锚定在账单日前三日,但这仅是基础安全线。当用户近期消费频次激增、历史还款波动较大或夜间非理性透支明显时,提示节点会悄然前移。这种设计将金融产品的刚性规则转化为柔性预警,用时间差对冲违约概率,让通知不再是单向的催收信号,而是信用账户的健康干预机制。
提示时间的漂移本质上是信用画像的具象化呈现。平台通过抓取设备使用时长、账单查看习惯甚至页面停留轨迹,精准测算用户的注意力窗口期。若算法判定某类群体易在截止日前陷入拖延惯性,便会启动高频触达策略;反之,对于长期保持提前结清习惯的优质账户,系统会主动收敛通知频次以规避干扰。这种差异化调度打破了传统信贷一刀切的粗放模式,将还款提醒从被动响应升级为信用资产的日常维护动作。
在提醒策略的编排中,金融平台深谙行为经济学中的损失厌恶与注意力衰减规律。连续多日的信息轰炸极易引发阈值钝化,导致关键内容被直接过滤。因此,花呗的多维触达体系采用脉冲式节奏:初期以温和的账单明细推送建立预期,中期通过应用内红点与消息制造适度紧迫感,临近截止日则切换至强提示模式。这种渐进式加压并非单纯为了保障资金回笼,更是为了在用户心理安全线内完成行为矫正。
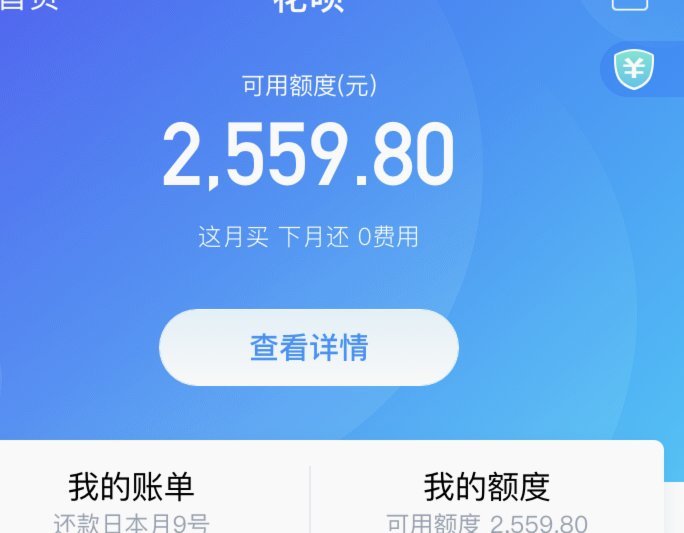
面对这套智能调度逻辑,个体用户需主动掌握系统规则而非被动跟随。通过账户设置功能手动固化扣款日期,能有效剥离算法预判带来的不确定性;同时定期梳理账单结构,将大额支出前置规划,可从根本上压缩提示频次的生存空间。真正的信用管理不在于紧盯每一次弹窗提醒,而在于构建与平台风控模型同频的资金节律。当还款习惯内化为数字生活的自动巡航模式,花呗多久提示还款便不再构成焦虑源,而是信用体系平稳运转的背景音。
相关文章
如何理性转出“拿去花”投资?
“拿去花”现象,本质上并非单纯的财富积累失败,而是一种对投资与风险认知偏差的极端体现。它源于一种非理性的乐观预期,往往伴随着对市场机制的误解和对自身能力的过度自信。很多人将“拿去花”视为一种“免费”获...
美团月付取现300消失?钱款安全恐引发讨论
近年来,随着移动支付的普及和互联网金融产品的丰富,用户对便捷性的需求越来越高。美团月付作为一种集消费信贷与信用管理于一体的创新产品,在满足消费者即时消费需求的同时,也面临着一系列使用风险和问题。近期,...
得物取货点布局与用户选择
得物的取货点分布呈现明显的城市层级特征。核心区域 物流网络的拓扑结构决定了取货效率的核心变量。得物依托第三方物流体系构建了三级配送网络,一级节点覆盖核心城市,二级节点辐射周边区域,三级节点则下沉至三...
携程“拿去花”提现功能揭秘
随着旅游业的迅速发展,线上旅行服务也日益受到人们的青睐。携程旅行以其全面的服务和便捷的操作赢得了广泛的用户基础。其中,“拿去花”是携程推出的一项特色金融服务,它让用户可以先消费后还款,在一定程度上缓解...
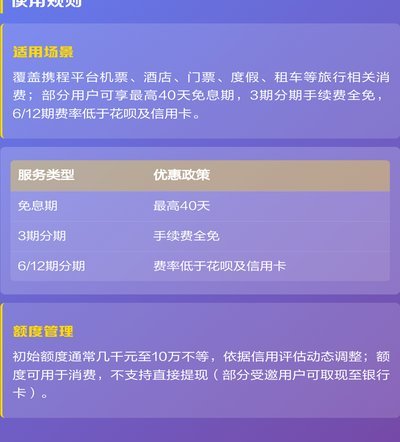
携程花呗取现操作真相
当代支付生态中,“携程花呗取现”这一表述实为常见误解。携程作为旅行预订平台,其支付体系仅负责订单结算,不涉及现金管理功能。花呗是蚂蚁集团的信用贷款服务,本质是虚拟资金池,用户借款后需通过支付宝完成提现...
深度核验:回收羊小咩的真实资质与可靠性全攻略
关于“回收羊小咩”的真实性,需从多维度验证其可信度。该名称可能指向某种环保项目或商业行为,但缺乏公开的权威数据支撑。若涉及具体企业或产品,需核查其营业执照、环保资质及过往项目记录。例如,若为再生资源回...