便荔卡包利息:你需要知道的成本细节
便荔卡包的利息结构设计呈现出典型的金融产品特征,其核心逻辑围绕资金成本与风险溢价展开。从公开信息可见,该产品的年化利率区间维持在12%-18%之间,这一数值在消费金融领域属于中等偏上水平。值得注意的是,其计息方式采用的是按日复利计算,这意味着用户若未能在账单日前全额还款,实际支付的利息将显著高于名义利率。这种设计本质上是通过时间维度放大资金成本,对短期资金周转能力较弱的用户形成隐性压力。
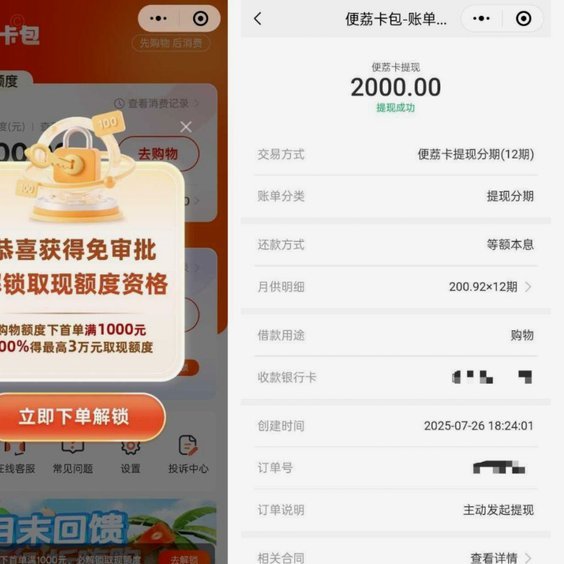
与传统信用卡的循环利息机制相比,便荔卡包的利息计算存在差异化特征。其未明确标注免息期,而是以"资金使用日"作为计息起点,这种模式在一定程度上弱化了用户对账单周期的依赖。但深入分析可见,该产品的实际年化成本可能因还款频率波动而产生显著差异。例如,若用户每月仅偿还最低还款额,实际年化利率可能攀升至25%
该产品的利息条款中隐含着多重风险敞口。首先,其逾期罚息采用"利滚利"模式,逾期首日即开始按日计收0.05%的罚息,这一数值虽低于行业平均水平,但叠加原有利息后仍可能形成恶性循环。其次,分期付款功能虽提供短期资金缓冲,但每期收取的手续费相当于将总利息成本前移,这对需要长期资金规划的用户构成潜在陷阱。值得注意的是,其利息计算未区分资金用途,无论是消费还是转账均适用相同利率,这种统一性可能削弱产品在特定场景下的竞争力。
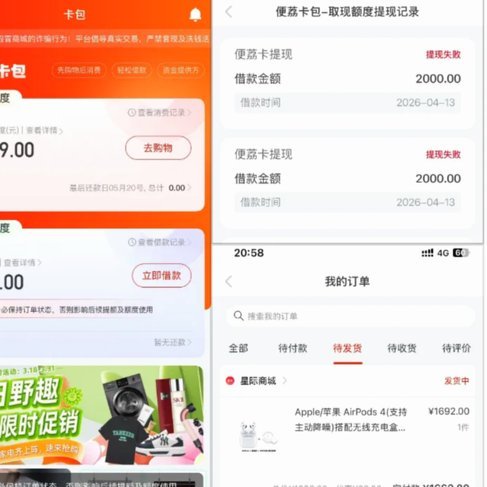
从用户行为经济学视角观察,便荔卡包的利息设计实质上构建了一套行为激励机制。通过设置"灵活还款"与"分期优惠"的组合选项,产品在满足用户短期资金需求的同时,巧妙引导其形成持续使用习惯。这种设计逻辑与传统金融产品的被动计息模式形成对比,更符合移动互联网时代用户对即时性、灵活性的诉求。但这种便利性背后,是资金成本的持续累积,这对用户财务规划能力提出更高要求。
在监管框架日益完善的背景下,便荔卡包的利息条款仍需面对合规性审视。其利率披露是否遵循"年化利率"的强制性标注要求?是否存在通过复杂计息规则变相提高实际利率的嫌疑?这些问题的答案将直接影响产品的市场接受度。对于用户而言,理解利息背后的数学逻辑比单纯关注数字更为重要,唯有建立清晰的资金时间价值观念,才能在享受便利的同时规避潜在风险。
相关文章
支付宝花呗违规提现风险警示
近年来,支付宝花呗作为一种便捷的消费金融服务,广泛应用于各种消费场景。然而,随着金融监管的不断加强,利用花呗套取现金的行为已属违规,且存在法律风险。因此,直接讨论如何利用花呗套取现金是不恰当的。本文将...
取现三大禁忌需谨记
高利率产品的隐形吞噬力往往被忽视。当选择通过信用卡取现或高息贷款获取资金时,需警惕其隐含的复合计息机制。以信用卡取现为例,通常采用日利率万分之五的计息标准,且无免息期。若资金周转周期超过30天,实际年...
便荔卡包提现额度全解:机制、规则与安全建议
便荔卡包作为一种新兴的电子支付工具,近年来逐渐受到人们的青睐。其提现额度的规定不仅影响着用户资金使用的灵活性,也是平台运营策略的重要组成部分。便荔卡包的提现机制设计得较为人性化,旨在为用户提供便捷的同...

携程借贷服务改名新动向
携程的借贷服务“借去花”在2023年悄然改名为“携程借贷”,这一变化不仅仅是名称的调整,更是携程在金融领域战略布局的缩影。携程作为中国领先的在线旅游平台,长期以来专注于旅游产品的销售和服务,而借贷服务...

花呗怎么提现?4 种额度转化方案与风险提示
花呗额度的提现本质上是将信用额度转化为可支配资金的过程,但需注意其本质属性与传统提现存在本质差异。通过分期付款功能实现额度转换是最直接的方式,用户可将花呗额度拆分为多期还款,实际支付金额会因分期手续费...
多头贷:隐藏的金融风险
近年来,“多头贷”成为了金融领域的热词之一,尤其在个人贷款和网络借贷市场中频现。简单来说,所谓“多头贷”,是指同一借款人同时向多个贷款机构申请并获得贷款的现象。这种行为可能出现在不同时间段内或通过不同...