白条:什么是消费金融新选择?
白条,这个在金融界和大众口语中频繁出现的词汇,实则代表着一种特殊的消费金融产品,其运作模式和风险特点与传统的信用卡和贷款有显著差异。简而言之,白条是一种由银行或其他金融机构直接向消费者提供的小额信用额度的服务。区别于信用卡,白条通常额度较低,贷款期限也更短,一般集中在3-12个月之间。关键在于,白条的申请和使用流程极简化,通常只需通过手机App或微信小程序申请,审核速度快,审批门槛低。这得益于金融机构利用大数据技术进行快速风险评估,关注重点在于消费者的信用记录和消费习惯,而非复杂的抵押物或担保。更重要的是,白条的资金主要用于日常消费,例如购物、餐饮、水电煤缴费等,因此也被称为“日常消费白条”。这种模式的普及,实际上是金融机构对消费场景的深度挖掘和精准营销的结果,旨在为消费者提供便捷的资金支持,提升消费体验。
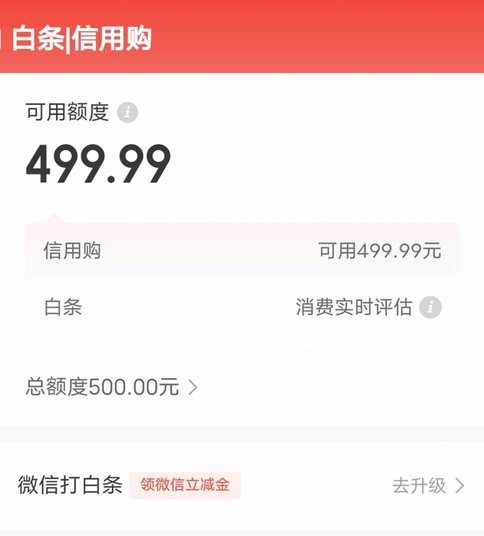
然而,白条并非没有风险。其低门槛的审批特性,使其成为一些有信用风险或缺乏其他金融服务渠道的消费者尝试的借款选择。虽然利率通常比信用卡略低,但仍远高于银行贷款,且未偿还的欠款会迅速累积,形成较高的利息负担。更值得警惕的是,部分平台为了追求用户数量,放宽了风险控制标准,导致白条的过度消费和债务风险增加。消费者在申请白条时,务必谨慎评估自身还款能力,避免因过度消费而陷入债务泥潭。银行和金融机构也应加强风险管理,严格控制白条的审批标准,并对用户进行消费引导,帮助用户理性消费,避免不必要的经济损失。需要强调的是,白条并非“免费”借钱,其本质依然是借贷行为,背后蕴含着利率和费用。
白条的兴起与科技金融的加速发展密不可分。移动支付的普及、大数据技术的成熟以及金融科技公司的涌现,共同催生了这种新型消费金融产品。相比传统银行贷款,白条流程的便捷性极大地降低了消费者的准入门槛,尤其对于那些在传统金融体系中难以获得服务的群体来说,白条提供了一种可行的融资解决方案。同时,金融科技公司利用其技术优势,能够更加精准地定位消费者的需求,并提供个性化的金融产品和服务。然而,这种快速发展也带来了监管的挑战。由于白条的特殊性,其风险特征与传统金融产品有所不同,现有监管框架难以完全覆盖,需要金融监管部门加强对白条市场的监管力度,建立更加完善的风险管理机制,确保消费者权益,维护金融市场稳定。
从长远来看,白条的未来发展方向是与消费升级和数字经济深度融合。随着消费升级的持续推进,消费者对便捷、个性化金融服务的需求将进一步增加,白条作为一种高效的消费金融工具,有望得到更广泛的应用。同时,随着数字经济的蓬勃发展,白条也将更加智能化和数字化。例如,利用人工智能技术进行信用评估和风险控制,利用区块链技术提高交易透明度和安全性,利用大数据技术进行精准营销和用户管理。展望未来,白条将不再仅仅是小额消费的借款工具,更可能成为一个集支付、消费、信用管理于一体的综合金融服务平台,为消费者提供更加全面和便捷的金融服务体验。
相关文章

分期乐借款额度如何顺利提现?
分期乐的借款额度提现机制,远非简单地“点击按钮”就能完成的动作,而是涉及到平台内部的资金流转、账户状态以及用户自身的风险控制。理解这一点,对于有效利用分期乐服务至关重要。首先,需要明确的是,分期乐的提...
抖音月付24小时资金周转技巧
抖音的月付功能本质上是平台为创作者提供的短期资金周转工具,其设计初衷是帮助用户在内容创作过程中缓解短期资金压力。从运营逻辑来看,该功能的额度与账号的变现能力、粉丝活跃度、内容质量等多维度指标挂钩,而非...
如何合法安全地将花呗资金提现
近期,关于如何将“花呗”中的资金提现或进行套现的讨论愈发频繁。然而,需要注意的是,“花呗”本质上是一种信用支付服务,用户通过借款来完成支付,并非存款账户。因此,在探讨提现或者套现的过程中,必须明确其合...
分期乐额度强套:风险与创新的平衡
分期乐额度强套是近年来金融产品中的一个重要趋势,尤其是在消费信贷领域,其背后反映了银行与客户之间复杂的风险管理与合作关系。从专业视角分析,这一模式不仅仅是传统分期消费的延伸,更是一种精准控制风险的创新...

花呗变现新渠道
花呗转现金平台的本质是通过信用额度的流动性转换实现资金变现。这类平台通常以花呗额度为抵押,借助第三方支付通道完成资金划转,其核心逻辑在于资金流转路径的隐蔽性与操作门槛的降低。技术层面依赖于支付接口的分...
26个网贷平台的信用迷宫
面对所谓的“26个网贷平台”,大众视野往往停留在产品名称的罗列,却忽略了其背后极其碎片化的信用生态。这些平台并非孤立的资金节点,而是通过高度同质化的授信逻辑,将原本分散的流动性重新编织成一张密不透穿的...