携程拿去花分期会影响征信吗?
很多人误以为“拿去花”仅仅是携程提供的一种旅游消费优惠工具,甚至将其等同于某种形式的代金券或积分抵扣。然而,从金融逻辑深处审视,这类产品本质上是嵌入式金融服务的产物,其背后依托的是持牌金融机构提供的信贷额度。当你通过该平台进行分期支付时,这不再是一次简单的旅游消费行为,而是一次标准化的个人信用扩张。因此,讨论“携程拿去花分期上上征信吗”时,不能仅仅盯着携程这个前端界面,更要关注其背后授信机构的报送机制。
由于这类产品背后的资金供给方通常是受监管的银行或消费金融公司,它们履行着向人民银行征信中心报送个人信用信息的法定职责。这意味着,你在“拿去花”产生的每一笔分期合同、每一个还款周期以及每一笔账单流水,都会转化为标准的信贷记录进入你的个人征信报告中。它在征信系统中的呈现方式,与普通的信用卡分期或银行消费贷高度相似,涵盖了授信额度、已用额度及逾期状态等核心维度。这种信息的透明化,决定了用户无法通过“平台化”的表象来规避信贷痕迹。
从信用风险管理的角度来看,真正影响征信的并不是该记录是否存在,而是其呈现出的债务结构与行为模式。频繁使用此类小额分期产品,会在征信报告中留下密集的“贷款申请”与“消费信贷”痕迹。对于银行审批房贷、车贷等大型信用业务的审核员而言,过多的零碎化信贷记录往往意味着申请人存在潜在的流动性压力或资金链紧张感。如果你的征信报告中充斥着这类短期、高频的分期记录,即便没有逾期,也可能因负债率上升和授信多样性的过度碎片化,导致银行对你的风险评级下调。
面对这种嵌入式金融工具,理性的使用者应当建立起“还款即履约”的认知边界。可以将其视作一种灵活的现金流管理手段,但绝不能将其视为零成本的消费福利。在使用过程中,应重点关注分期后的还款节奏与额度占用情况,尽量避免因忘记还款而触发征信污点。更深层次的操作策略是,在申请大额长期贷款前,主动清理或降低此类小额信贷的授信使用率,从而优化个人信用报告中的负债权重,确保你的信用资产能够在关键时刻发挥正向杠杆作用,而非成为信用评级的掣肘。
相关文章
便荔卡套现:玩法与风险
便荔卡,作为一种预付费消费卡,其套现路径的核心在于利用卡内余额与实际商品或服务的价值错配,从而实现资金的转移。最初,便荔卡多与特定零售商合作,用户购买卡后仅能在指定渠道消费。早期套现手段集中在低价收购...
哈银花借款APP如何下载开通
探索哈银花借款app的入口,首先需要明确的是该应用是为用户提供便捷借款服务的一款金融工具。要找到这个应用程序的入口,可以采用几种不同的方式。 第一步是从正规的应用商店下载安装“哈银花”APP。用户可...
分期乐正规吗?会上征信影响你stile
在探讨“分期乐是否为正规借款平台,是否会报告征信”这一话题时,首先需要明确几个关键点。首先,“分期乐”是隶属于深圳市前海分期乐科技有限公司的品牌,成立于2014年,隶属于乐信集团,该公司在国内多个省市...

新支付新模式
花呗转现平台,不仅仅是支付宝生态下的一项支付工具,它代表着一种全新的商业模式和支付体验的演变。要理解其真正意义,首先要认识到它并非单纯的“借钱转账”,而是一种基于信用、实时结算、以及数据驱动的全新金融...
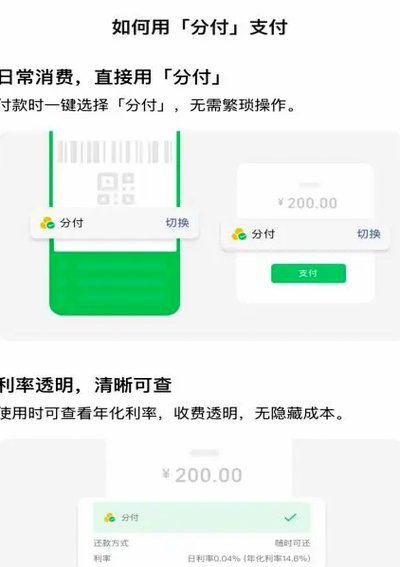
分付套现:风险与方法全揭秘
分付套现,指的是通过某些手段将信用卡分期付款的额度转换为现金使用的行为。这种行为在法律和金融机构的规定中往往被严格限制或禁止。尽管分付套现听起来可能具有一定的吸引力,但其风险不容忽视。 首先,理解...
得物余额提现手续费怎么算?流程全解析
在探讨资金从平台闭环生态向社会化支付渠道转移的过程中,成本控制始终是用户关注的核心。很多用户在操作前都会产生疑问:“得物余额提现要手续费吗?”从结算逻辑来看,这种提现本质上是支付网关完成的一次跨系统清...