分付提现到微信的步骤详解
分付机制的核心在于资金流动性与消费场景的绑定。当用户通过分付完成支付后,系统会将资金划入指定账户,但该账户通常与消费平台深度耦合,形成闭环管理。例如部分平台将资金托管在特定子账户,通过API接口与支付通道对接,这种设计既保障资金安全,也限制了直接提现的可能。用户若想提取资金,需先通过消费行为完成资金流转,再通过平台提供的提现通道进行操作,这本质上是将资金从闭环系统中解绑的过程。
第三方支付渠道的介入为资金流转提供了新路径。部分平台允许用户通过绑定微信支付的零钱池实现资金转移,但需满足特定条件。例如需先完成分付账单的全额还款,使资金从消费账户回流至主账户,再通过平台内置的提现功能将资金转移到微信零钱。这一过程涉及多层账户体系的协调,需要用户对资金流向有清晰认知,避免因操作失误导致资金滞留或产生额外费用。
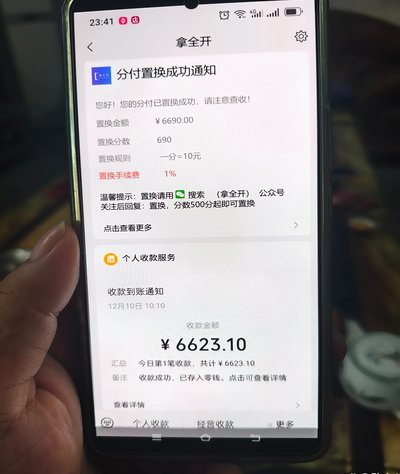
分付资金的流动性受限于平台风控策略。多数平台对提现设置额度限制,例如单日提现不超过5000元,或设置提现比例(如仅支持提现50%)。这种设计旨在防止资金过度集中,降低平台资金链风险。用户若需大额提现,可考虑通过分期还款降低负债率,或选择支持灵活提现的平台产品。值得注意的是,部分平台对提现操作设有延迟,资金到账时间可能达24小时
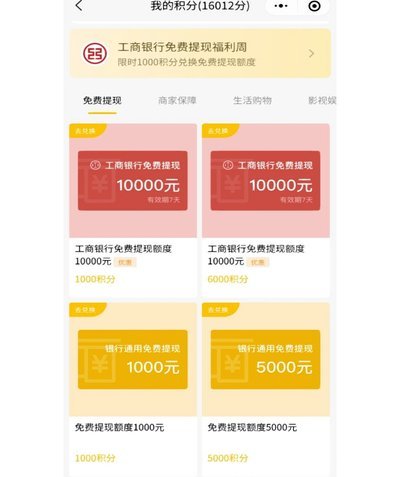
资金流转的潜在风险常被忽视。频繁提现可能触发平台风控系统,导致账户被临时冻结或提现功能被限制。此外,部分平台对提现收取手续费,费率可能高达提现金额的1%-3%。用户在操作前需仔细阅读服务协议,评估资金成本与收益比。若需长期管理资金,建议优先选择支持自动还款、提现费率透明的平台,避免因操作不当产生额外负担。
优化资金管理策略需结合个人财务规划。对于高频使用分付的用户,可建立资金池管理制度,将部分资金定向转入微信零钱池,既满足日常消费需求,又保留应急资金。同时利用平台提供的账单分析工具,监控资金使用效率,避免过度依赖分付导致负债累积。在选择分付产品时,优先考虑支持灵活提现、费率透明的平台,通过合理配置资金结构,实现消费与理财的平衡。
相关文章
金价波动背后的逻辑:全球宏观因素如何决定今日走势?
探究“黄金现货价格今日多少一克”这一数字,不能仅仅停留在屏幕上跳动的实时报价,而应将其视为全球宏观情绪的晴雨表。现货黄金的价格波动,本质上是全球流动性与避险需求在极短时间内的博弈结果。投资者在关注每克...
如何高效利用分期乐额度
分期乐作为一个专注于年轻人消费金融需求的平台,其额度使用策略直接影响到用户的生活质量和财务管理方式。对于初次接触这类金融服务的新手来说,合理利用分期乐提供的信用额度是一门学问。首先,理解额度的本质至关...
携程拿去花提现攻略
2021年,随着旅游业的逐渐复苏和在线旅行平台服务模式的不断创新,携程推出的“拿去花”金融服务成为了消费者关注的焦点之一。作为一种预付卡形式的服务,“拿去花”允许用户在支付酒店预订、机票等旅游相关费用...
羊小咩便荔卡提现:金融科技的隐忧
“羊小咩便荔卡提现”现象,表面上是一个颇具话题性的网络事件,但若将其置于更广阔的金融科技和社会生态背景下审视,其本质远非单纯的“操作失误”或“用户投诉”。实际上,它揭示了当前数字支付体系中存在的深层次...
拍拍用APP借钱入口如何找到
要找到拍拍用app中的借钱入口,首先需要明确的是,这是一个典型的金融科技应用,其主要功能是通过线上平台向用户提供小额信用借款服务。因此,在进行具体操作之前,用户应当确保手机已经安装并注册了拍拍用APP...

微信分付套出来如何合法取消债务关系
微信分付,尤其是“套出来”的模式,在社交和消费场景下确实凭借其便捷性迅速流行。然而,这种模式的匿名性也为后续的纠纷和债务问题埋下了伏笔。当需要解除分付关系,又因为对方的消极配合而无法直接操作时,找到最...