花呗分期取现到银行卡的可行路径
金融产品的本质分析,决定了任何“取现”操作都并非简单的资金取出流程。花呗作为一种信贷额度消费支付工具,其核心价值在于提供账期和信用支撑,而非直接的现金流转渠道。用户试图将其转化为银行卡可用的分期资金,实际上是在尝试绕过平台的原始交易链路,进行一次复杂的“虚拟循环”操作。从专业的金融结构角度看,这种跨越信用额度与实物支付界限的行为,本质上是一种信贷功能的延伸滥用,要求使用者对平台后台的资金流转逻辑具备极强的洞察力,并深刻理解其中隐藏的定价模型。深入剖析其可行路径,必然要聚焦于将消费行为转化为可追溯、合规结算款项这一技术节点。
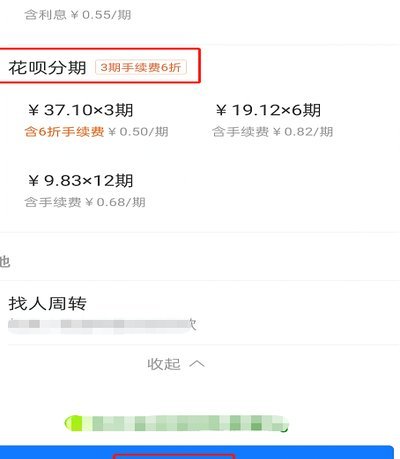
具体的执行链路模拟,往往依赖于“先购买后回款”或“关联支付清算”的变通手段。用户无法直接发起一笔“取现”指令,必须通过平台支持的第三方服务(如缴费、充值等有明确账单记录的服务)来制造一个虚假的资金需求出口。系统会根据这笔“虚拟购买”的发起,在花呗额度上预先锁定相应的信贷资源,并在约定的周期内进行分摊计息。随后,关键在于回款的节点设计:而非直接到账给用户本人,而是要求将本应支付给第三方服务商(如缴费方)的资金,重新导流至用户的指定银行账户,完成一次间接且有时间差的现金化过程。这一流程极其依赖于平台对“最终接收方”和“原始购买方”关系的判定时滞窗口。
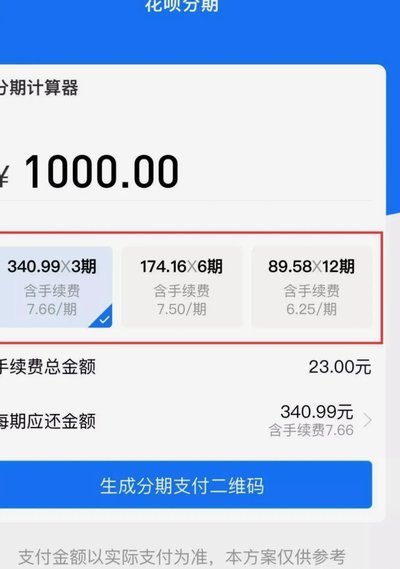
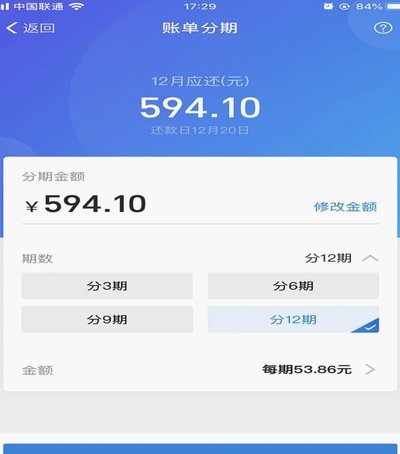
然而,任何涉及信用额度与现金提取并联的操作,都必须进行彻底的成本结构解构。用户往往忽略了信贷本质所包含的三重隐形费用:首期手续费、分期摊销利息以及随交易规模增加而指数级增长的潜在罚息风险。当资金成功从花呗链路转移至银行卡时,其等效实际年化利率(APR)远高于表面可见的分期付款比例。这种高成本的操作模式,使得用户需要进行极为精密的现金流测算:确保回款时间点与个人财务周期的匹配程度,并计算总体的资金占用成本是否低于通过传统银行贷款获取资金的综合费用率。缺乏严谨的财报角度分析,任何所谓的“取现”操作都极可能沦为高成本的透支行为。
从宏观风险和监管合规的角度审视,这套流程的最大风险在于其灰色地带属性。由于该类交易链路绕开了标准的、实物 Goods 的流通环节,平台方在风控模型的识别难度会大大增加。一旦超出平台的预设商业场景范围,用户的行为极易触及“资金贷”的监管红线。更重要的是,这种频繁且非必需的生活周期的信贷额度消耗,将直接对个人信用记录产生负向堆积效应。因此,专业的财务建议总是趋于警示:若有固定的、明确的现金需求缺口,最合规、成本最低的解决方案始终是检视官方银行渠道提供的低息小额信贷产品,而非通过高风险、机制复杂的平台金融工具进行“变相取现”操作。
相关文章

携程拿去花如何变现为IPcontent矩阵
深层变现的第一步,绝不是将消费行为简单地转化为退款或返利,而是将旅程中的所有体验点,视为具有高价值的、可量化的用户行为数据。当您通过携程平台购买或规划的每一份行程,实际上积累的是一套极其稀缺的“跨界生...
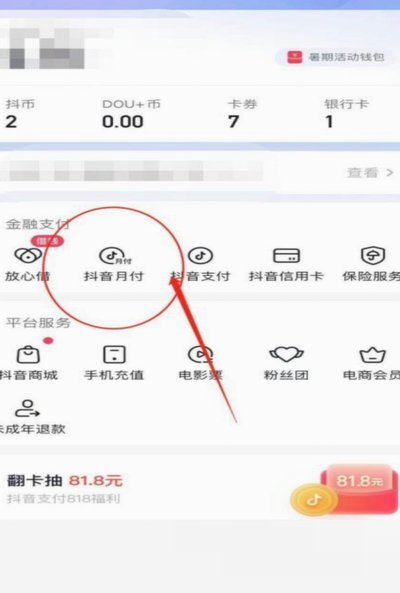
抖音月付24小时资金周转技巧
抖音的月付功能本质上是平台为创作者提供的短期资金周转工具,其设计初衷是帮助用户在内容创作过程中缓解短期资金压力。从运营逻辑来看,该功能的额度与账号的变现能力、粉丝活跃度、内容质量等多维度指标挂钩,而非...
便荔卡包平台电话怎么选
“便荔卡包”平台电话是很多移动通信爱好者和商务人士关注的话题。这一术语并非特指某个具体的运营商或服务商,而是泛指与各类手机卡相关的客服热线和服务。这些平台通常提供包括但不限于4G、5G套餐查询、流量提...

精算商家“取现”模式
美团月付业务模式的“取现”机制,远非简单的“提前付款”概念,其深层逻辑与美团的战略重心、商家盈利模式以及用户体验之间存在着微妙且复杂的互动关系。从运营角度看,美团月付的推出并非单纯为了增加现金流,而是...
如何聪明地使用拍拍贷
进行拍拍贷的使用分析,绝不能将其视作简单的资金借用行为,而必须将其视为一次严谨的个人现金流管理决策。在正式触及操作流程之前,深层次的思考必须锁定在需求的本质和自我评估体系上。用户首先需要彻底拆解当前资...
花呗怎么能恢复正常
当花呗账户因各种原因被限制使用时,很多用户会感到困惑和焦虑。实际上,恢复花呗的正常使用并非无解之谜,而是需要遵循一定的步骤与原则来解决。首先,了解账户受限的原因至关重要。无论是逾期未还款、风险评估异常...