拍拍贷款:钱到微信的正确方法
拍拍贷款的资金到账,本质上是通过银行体系完成的。平台审核通过后,将款项打到你绑定的银行卡,这一步和传统金融机构的操作逻辑一致。很多人关心的"钱能不能直接进微信",其实涉及的是资金从银行卡到微信零钱的转移环节。这个过程中,平台端不涉及微信接口对接,资金流转走的是银行→个人银行卡→个人微信的链路,而不是平台直接充值到微信钱包。理解这个底层机制,才能避免走弯路。
微信接收银行卡转入的资金,主要依赖零钱通或银行卡直接到账的功能。如果你用的是微信自带的银行卡,比如微信支付绑定的储蓄卡,平台放款到这张卡之后,可以通过微信的"银行卡转账"或"零钱"功能把余额转进去。但这里有个细节容易被忽略:不同银行的到账时间不同,部分银行支持实时入账,部分需要工作日处理。如果你急着用钱,选对银行卡类型比纠结平台操作更重要。
实际操作中,最稳妥的路径是先把拍拍贷款放款到借记卡,再通过微信的"银行卡转账"功能转入零钱。这个流程虽然多了一步,但胜在可控——你能看到每一笔资金的流向,不会出现平台直接操作导致的信息不对称。有用户反馈,如果贷款金额较大,分批转入微信零钱反而更灵活,比如先转一部分应急,剩余部分留在银行卡里慢慢还。这种资金调度方式在小额高频的消费场景中尤其实用。
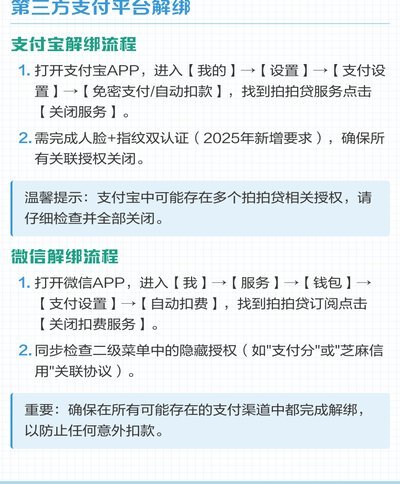
需要注意的是,任何声称"拍拍贷款直接充值微信"的服务,大概率是第三方中介的操作,存在资金安全风险。正规平台的放款渠道就是银行卡,不存在绕过银行体系直接注入微信钱包的官方接口。如果你在某个渠道看到这样的承诺,需要警惕背后的套路——可能是让你提前支付手续费、或者诱导你下载不安全的App。保持对资金路径的清醒认知,是避免损失的前提。
从合规角度看,拍拍贷款作为持牌机构,其放款行为受到金融监管的约束,资金必须进入真实的银行账户,这是反洗钱和资金溯源的基本要求。所谓"直接到微信"的说法,要么是误解了到账方式,要么是遇到了非正规渠道的包装。如果你确实需要资金进入微信生态,最干净的做法是走银行卡到账→微信转入的路线,这既合法又透明,没有任何灰色地带。
最后提醒一点:无论通过哪种方式接收贷款资金,都建议做好资金用途的规划。拍拍贷款的设计初衷是用于消费周转,而非投资理财。微信钱包里的资金虽然使用灵活,但容易因为消费场景丰富而产生非理性支出。把贷款资金留在银行卡里,按实际需求逐步转入,既符合借贷产品的定位,也能帮助你保持财务纪律。
相关文章
分期乐商品额度怎么提出来
### 分期乐商品额度提升的策略与方法 首先,了解分期乐的商品额度本质上是平台根据用户的信用评估而提供的借贷限额。提高这一额度的关键在于增强个人的信用评分和历史还款记录,这不仅能为用户提供更灵活便捷...
如何高效利用分期乐额度
分期乐作为一个专注于年轻人消费金融需求的平台,其额度使用策略直接影响到用户的生活质量和财务管理方式。对于初次接触这类金融服务的新手来说,合理利用分期乐提供的信用额度是一门学问。首先,理解额度的本质至关...
携程拿去花提现攻略
2021年,随着旅游业的逐渐复苏和在线旅行平台服务模式的不断创新,携程推出的“拿去花”金融服务成为了消费者关注的焦点之一。作为一种预付卡形式的服务,“拿去花”允许用户在支付酒店预订、机票等旅游相关费用...

得物先用后付500内秒到体验享不停
得物APP的“先用后付”功能自推出以来,迅速成为了电商平台上的明星服务之一。用户只需点击确认收货并支付订单金额的一小部分即可先行试用商品,而剩余款项则在实际使用体验后的规定时间内完成支付。对于消费者来...

新支付新模式
花呗转现平台,不仅仅是支付宝生态下的一项支付工具,它代表着一种全新的商业模式和支付体验的演变。要理解其真正意义,首先要认识到它并非单纯的“借钱转账”,而是一种基于信用、实时结算、以及数据驱动的全新金融...
新消费模式
“24小时专业套美团月付”模式的兴起,预示着服务型消费领域一种新的组织方式和价值传递方式。过去,消费者获取专业美妆服务,往往依赖于门店排队、预约等待,或是寻找上门服务却面临价格不透明、服务质量难以保证...